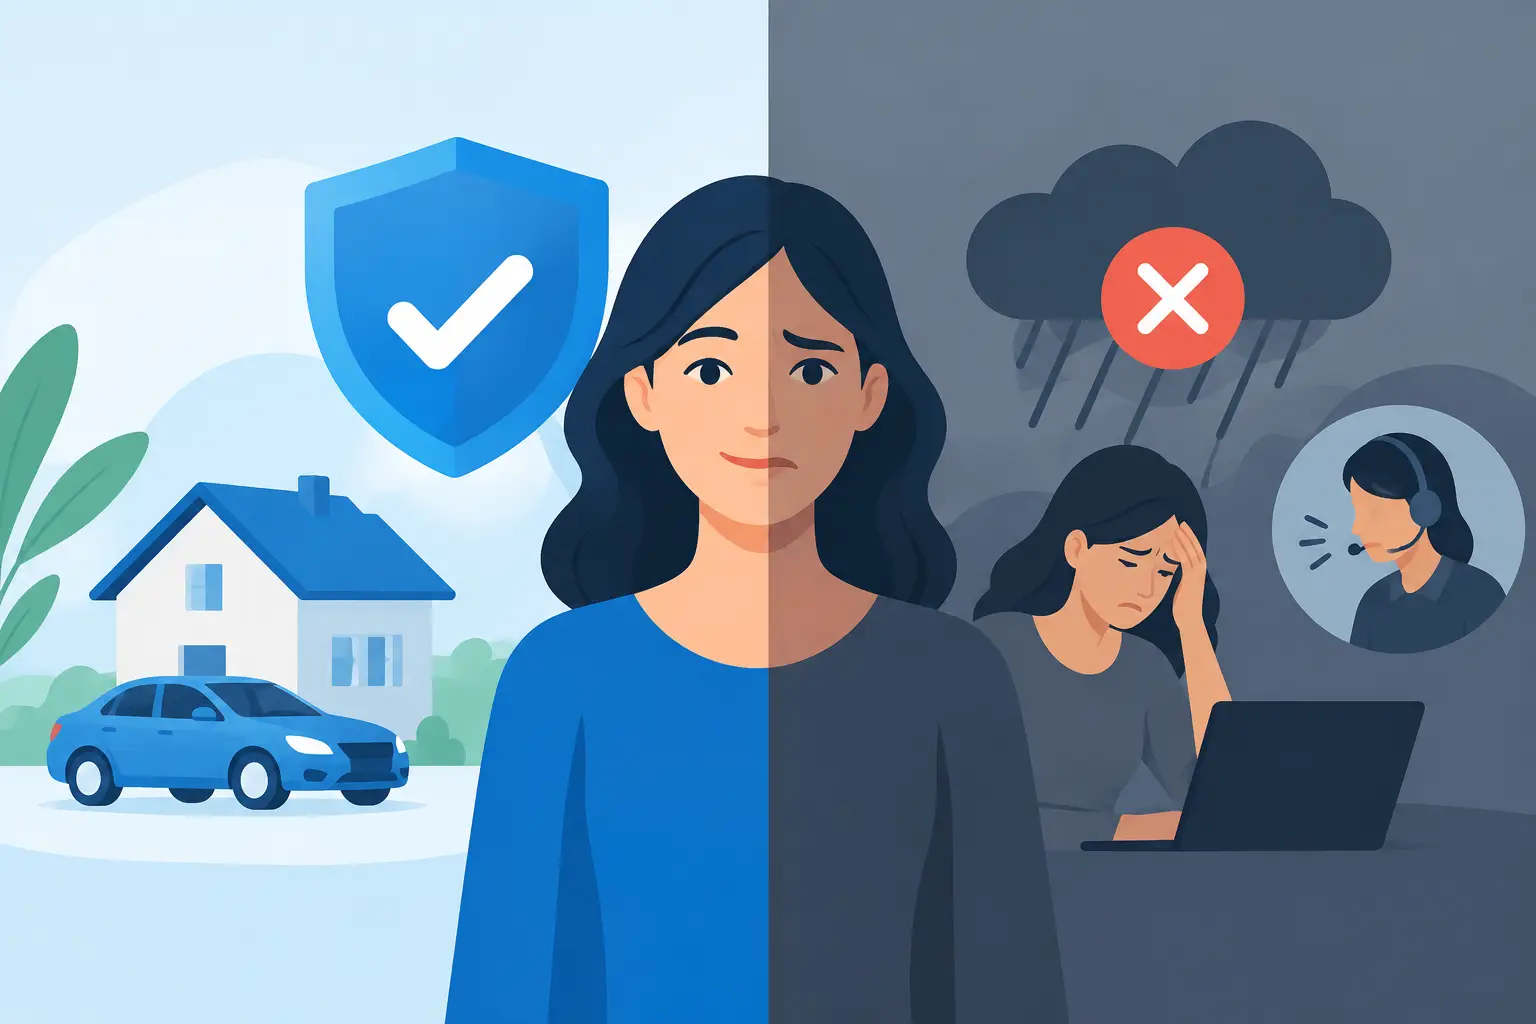
Uma avaria em viagem, uma ida inesperada às urgências ou um acidente com o carro são momentos em que se percebe, sem margem para dúvidas, a diferença entre um bom seguro vs uma má experiência. Não é apenas uma questão de preço ou de ter uma apólice ativa. É saber se a proteção contratada responde à situação concreta e se há alguém disponível para ajudar a resolver o problema.
Um seguro só demonstra verdadeiramente o seu valor quando é preciso acioná-lo. Antes disso, todas as propostas podem parecer semelhantes. As diferenças surgem nas coberturas, nas exclusões, nas franquias, nos limites de capital e, sobretudo, na qualidade do acompanhamento prestado ao cliente.
Um bom seguro vs uma má experiência: onde está a diferença?
Um bom seguro começa antes da contratação. Começa com perguntas certas: o que pretende proteger, que riscos enfrenta no dia a dia, que despesas conseguiria suportar sozinho e que nível de assistência espera receber. Uma família com crédito habitação, por exemplo, poderá precisar de uma proteção de vida diferente da de um trabalhador independente sem dependentes. Um condutor que usa o automóvel diariamente para trabalhar terá prioridades distintas das de quem conduz apenas ao fim de semana.
A má experiência nasce, muitas vezes, de uma decisão apressada. Escolhe-se o prémio mais baixo sem confirmar o que fica de fora, aceita-se uma cobertura padrão que não corresponde à realidade ou deixa-se a apólice renovar durante anos sem revisão. Quando acontece um sinistro, surgem as surpresas: assistência limitada, veículo de substituição indisponível, franquia elevada ou uma cobertura que afinal não estava incluída.
O preço importa, mas não deve ser o único critério. Poupar alguns euros por mês pode fazer sentido se o nível de proteção continuar adequado. Não fará sentido se essa poupança criar uma falha relevante num momento em que precisa de apoio.
O que deve analisar antes de contratar
A proposta mais adequada depende do tipo de seguro e da sua situação, mas há elementos que merecem sempre atenção. Nas condições da apólice, confirme quais são as coberturas incluídas, os capitais máximos, a franquia aplicável e as principais exclusões. Estas informações ajudam a perceber não só o que está protegido, mas também até onde vai essa proteção.
Num seguro de saúde, por exemplo, não basta olhar para a lista de hospitais. Convém verificar limites anuais, períodos de carência, copagamentos e cobertura de consultas, exames, internamento ou estomatologia. Num seguro multirriscos habitação, é essencial distinguir danos por água, fenómenos sísmicos, responsabilidade civil e proteção do recheio. No seguro automóvel, assistência em viagem, danos próprios e viatura de substituição podem alterar completamente a utilidade da apólice.
Também vale a pena questionar a forma de participação de sinistros. Se tiver um problema, sabe a quem ligar? Recebe orientação sobre os documentos necessários? Existe acompanhamento caso o processo se prolongue? Uma apólice pode ser digital e rápida sem deixar o cliente entregue a formulários e respostas automáticas.
O valor do aconselhamento humano
Comparar seguros não é apenas colocar prémios lado a lado. É interpretar condições que nem sempre são evidentes e relacioná-las com necessidades reais. É aqui que um mediador pode fazer diferença: ajuda a comparar soluções, explica o impacto das opções e acompanha o cliente antes, durante e depois da contratação.
Este apoio é particularmente relevante quando há alterações de vida. Comprar casa, ter filhos, iniciar atividade por conta própria, mudar de automóvel ou abrir um negócio são momentos que justificam rever as proteções existentes. O seguro que servia há três anos pode já não responder à realidade atual.
No agente.pt, o acompanhamento combina canais digitais simples com uma equipa disponível para esclarecer dúvidas e ajudar a encontrar soluções ajustadas. A tecnologia acelera o processo; a proximidade humana ajuda a tomar decisões com mais segurança.
Quando é altura de rever o seu seguro?
Não é necessário esperar por um sinistro para descobrir se a apólice continua adequada. Uma revisão anual é uma boa prática, sobretudo se o prémio aumentou, se mudou de casa, se adquiriu bens relevantes ou se a composição do agregado familiar se alterou.
Há também casos em que manter o seguro atual pode ser a melhor opção. Se as coberturas são adequadas, os capitais acompanham as suas necessidades e o apoio tem sido eficaz, mudar apenas por uma diferença pequena de preço pode não compensar. A decisão certa depende sempre do equilíbrio entre custo, proteção e qualidade de serviço.
A tranquilidade não vem de ter “um seguro qualquer”. Vem de saber que, quando algo corre mal, compreende a sua cobertura e tem um parceiro pronto a ajudá-lo a agir.