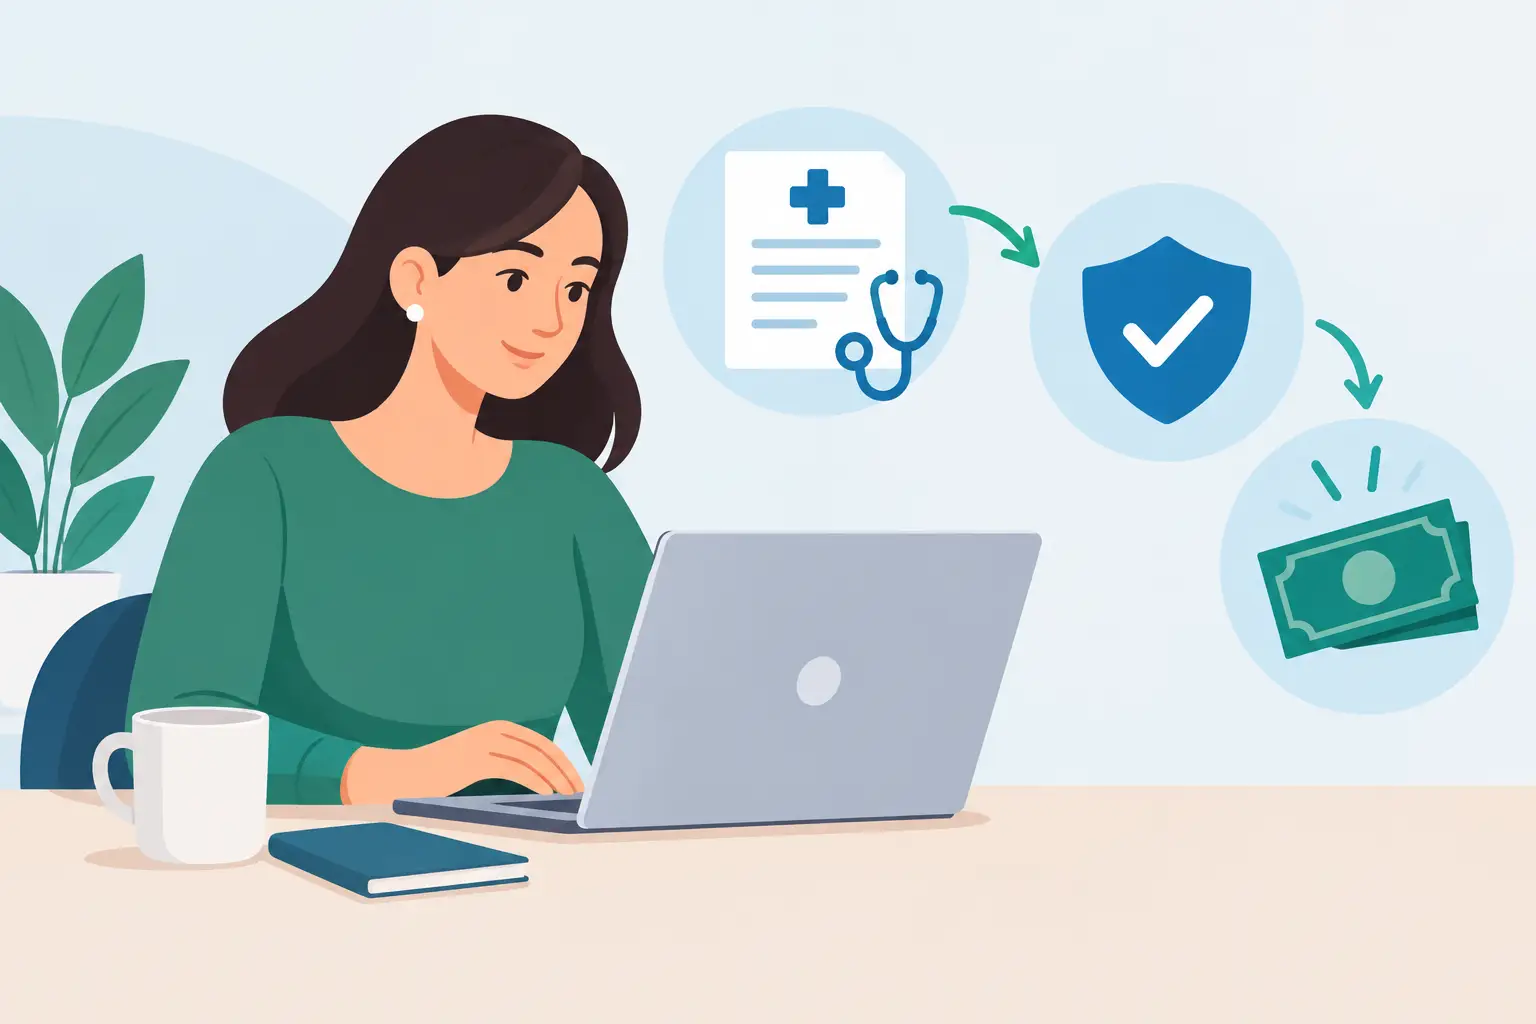
Uma consulta fora da rede, uma sessão de fisioterapia ou um exame pago do próprio bolso podem dar direito a reembolso. Mas saber como pedir um reembolso de saúde começa antes de submeter a despesa: é preciso confirmar se o acto está coberto, qual a percentagem comparticipada e que documentos a seguradora exige.
O processo tende a ser simples quando é preparado com atenção. O que costuma criar atrasos não é o pedido em si, mas uma factura incompleta, a ausência de prescrição quando esta é obrigatória ou o envio fora do prazo definido na apólice.
Antes de pedir o reembolso de saúde, confirme a cobertura
Um seguro de saúde não funciona sempre da mesma forma. Algumas apólices permitem utilizar uma rede de prestadores convencionados, com o pagamento apenas da parte não comparticipada no momento da consulta ou tratamento. Outras permitem recorrer a qualquer prestador, pagando primeiro a totalidade e pedindo depois o reembolso à seguradora.
Se escolheu um médico, clínica ou hospital fora da rede, confirme nas condições particulares da apólice se a especialidade, o exame ou o tratamento estão incluídos. Veja também a percentagem de reembolso, o limite anual disponível e a franquia, caso exista. Por exemplo, uma despesa de 100 euros com uma comparticipação de 70% não significa necessariamente receber 70 euros: pode haver um plafond por acto médico ou um valor máximo previsto na tabela da seguradora.
Há ainda despesas que podem depender de autorização prévia, sobretudo internamentos, cirurgias, tratamentos continuados, estomatologia ou exames de maior valor. Avançar sem essa confirmação pode resultar numa recusa, mesmo quando a necessidade clínica é evidente.
Também convém verificar períodos de carência e exclusões. Uma cobertura recém-contratada pode ainda não abranger determinadas situações, e condições preexistentes ou actos relacionados com certas patologias podem ter regras próprias. Não assuma que uma despesa clínica é automaticamente reembolsável apenas por estar relacionada com saúde.
Documentos necessários para pedir reembolso de saúde
Depois de confirmar a elegibilidade da despesa, reúna os comprovativos antes de iniciar o pedido. Os requisitos variam entre seguradoras e entre tipos de acto médico, mas há documentos que são habitualmente pedidos:
- Factura ou recibo emitido em nome da pessoa segura, com identificação do prestador, data e descrição do acto realizado.
- Comprovativo de pagamento, quando a factura não indicar claramente que o valor foi liquidado.
- Prescrição médica para medicamentos, exames, tratamentos ou terapias que a exijam.
- Relatório clínico, declaração médica ou pedido de exames, sobretudo em despesas de maior valor ou tratamentos continuados.
- Dados bancários actualizados, caso o reembolso seja transferido para uma conta diferente da já registada.
Peça sempre uma factura detalhada. Um documento que indique apenas “serviços clínicos” pode não ser suficiente para a seguradora identificar se se tratou de uma consulta, análise, tratamento ou exame abrangido pela apólice. Se a factura não discriminar o acto, solicite à clínica uma declaração complementar logo nesse momento.
Guarde os originais até receber a decisão e o pagamento. Mesmo que entregue tudo através da área de cliente ou da aplicação da seguradora, poderá ser necessário apresentar documentação adicional numa fase posterior.
Como submeter o pedido de reembolso
Na maioria dos seguros, o pedido pode ser feito através da área de cliente, aplicação, e-mail ou formulário próprio. O canal digital costuma ser o mais rápido, desde que os documentos estejam legíveis e completos. Fotografe ou digitalize cada comprovativo sem cortar datas, valores, número de contribuinte ou informação clínica relevante.
Comece por seleccionar a pessoa segura e o tipo de despesa. Introduza a data do acto, o valor pago, o prestador e, quando solicitado, a especialidade médica. Anexe os documentos pedidos e confirme o IBAN antes de enviar. Uma conta bancária desactualizada não afecta a análise da despesa, mas pode atrasar o pagamento aprovado.
Ao submeter, guarde o número do processo ou o comprovativo do pedido. Este registo permite acompanhar o estado da análise e responder rapidamente se a seguradora solicitar esclarecimentos. Se tiver várias despesas relacionadas com o mesmo tratamento, confirme se devem ser enviadas juntas ou em pedidos separados. Depende das regras da entidade seguradora e da natureza dos actos.
Não deixe a submissão para muito mais tarde. O prazo para pedir reembolso está previsto no contrato e pode variar. Enviar a documentação logo após o pagamento reduz o risco de perder recibos, esquecer detalhes ou ultrapassar a data limite.
Rede convencionada ou reembolso: qual é a diferença?
Na rede convencionada, a seguradora tem acordos com hospitais, clínicas e médicos. O cliente apresenta o cartão ou número de apólice e paga, em regra, apenas o copagamento ou a parte da despesa que fica a seu cargo. Não existe um pedido de reembolso posterior, salvo situações específicas.
Fora da rede, o pagamento é feito directamente ao prestador e a seguradora devolve depois a parte coberta, de acordo com as condições contratadas. Esta modalidade dá maior liberdade de escolha, mas exige mais atenção aos limites, à documentação e aos prazos.
A melhor opção depende da situação. A rede pode ser mais previsível em custos e mais prática para consultas correntes. Recorrer a um prestador fora da rede pode fazer sentido quando pretende manter um médico de confiança ou necessita de uma especialidade pouco disponível na rede, desde que confirme antes o impacto financeiro.
Quanto tempo demora o reembolso?
Não há um prazo único para todas as seguradoras. A duração depende da complexidade do processo, da clareza dos documentos e da necessidade de validação clínica. Uma consulta simples, com factura e comprovativo de pagamento bem identificados, tende a ser analisada mais depressa do que um conjunto de tratamentos, um internamento ou despesas que requerem autorização prévia.
Acompanhe o processo no canal onde o submeteu. Se o estado indicar falta de elementos, responda com rapidez e envie exactamente o que foi solicitado. Reenviar documentos pouco legíveis ou diferentes dos pedidos apenas prolonga a análise.
Quando o pedido é aprovado, confirme se o valor corresponde à percentagem e aos limites previstos na apólice. Uma diferença não significa necessariamente um erro: pode resultar de franquia, plafond anual já utilizado, limite por consulta ou exclusão de uma componente da despesa. Ainda assim, tem direito a pedir uma explicação clara sobre o cálculo efectuado.
O que fazer se o reembolso for recusado ou inferior ao esperado
Uma recusa deve vir acompanhada de um motivo. Leia a comunicação com atenção e compare-a com as condições particulares e gerais do seguro. As causas mais frequentes são despesas fora de cobertura, carência ainda em vigor, falta de prescrição, ausência de autorização prévia, documentação insuficiente ou envio depois do prazo.
Se considerar que houve um lapso, peça a reapreciação do processo. Explique de forma objectiva o motivo do pedido e junte os elementos em falta, como um relatório médico mais detalhado ou uma factura corrigida. Quando a questão estiver relacionada com a interpretação da cobertura, vale a pena pedir esclarecimento antes de aceitar a decisão.
Um mediador de seguros pode ser útil neste ponto, ajudando a perceber as condições da apólice e a organizar a informação necessária para falar com a seguradora. No agente.pt, o acompanhamento procura precisamente reduzir esta fricção: traduzir as regras do seguro em passos concretos e ajudar cada cliente a actuar com mais segurança.
Pequenos cuidados que evitam problemas
Antes de marcar um acto médico de valor elevado, confirme a cobertura e pergunte se é necessária pré-autorização. No momento do pagamento, peça documentos discriminados e em nome correcto. Depois, submeta o pedido sem demora e guarde o comprovativo até o processo estar fechado.
Este hábito leva poucos minutos e faz diferença quando precisa de usar o seguro numa fase mais exigente. Um reembolso bem preparado não é apenas uma questão administrativa: é uma forma de garantir que a protecção que contratou responde quando realmente precisa dela.