A diferença entre seguro individual ou coletivo torna-se muito concreta quando é preciso usar a apólice: numa consulta de saúde, perante uma baixa prolongada, após um acidente ou quando muda de emprego. O prémio mensal conta, mas não deve ser o único critério. A proteção certa depende de quem está abrangido, das garantias contratadas, das exclusões e da estabilidade que procura para os próximos anos.
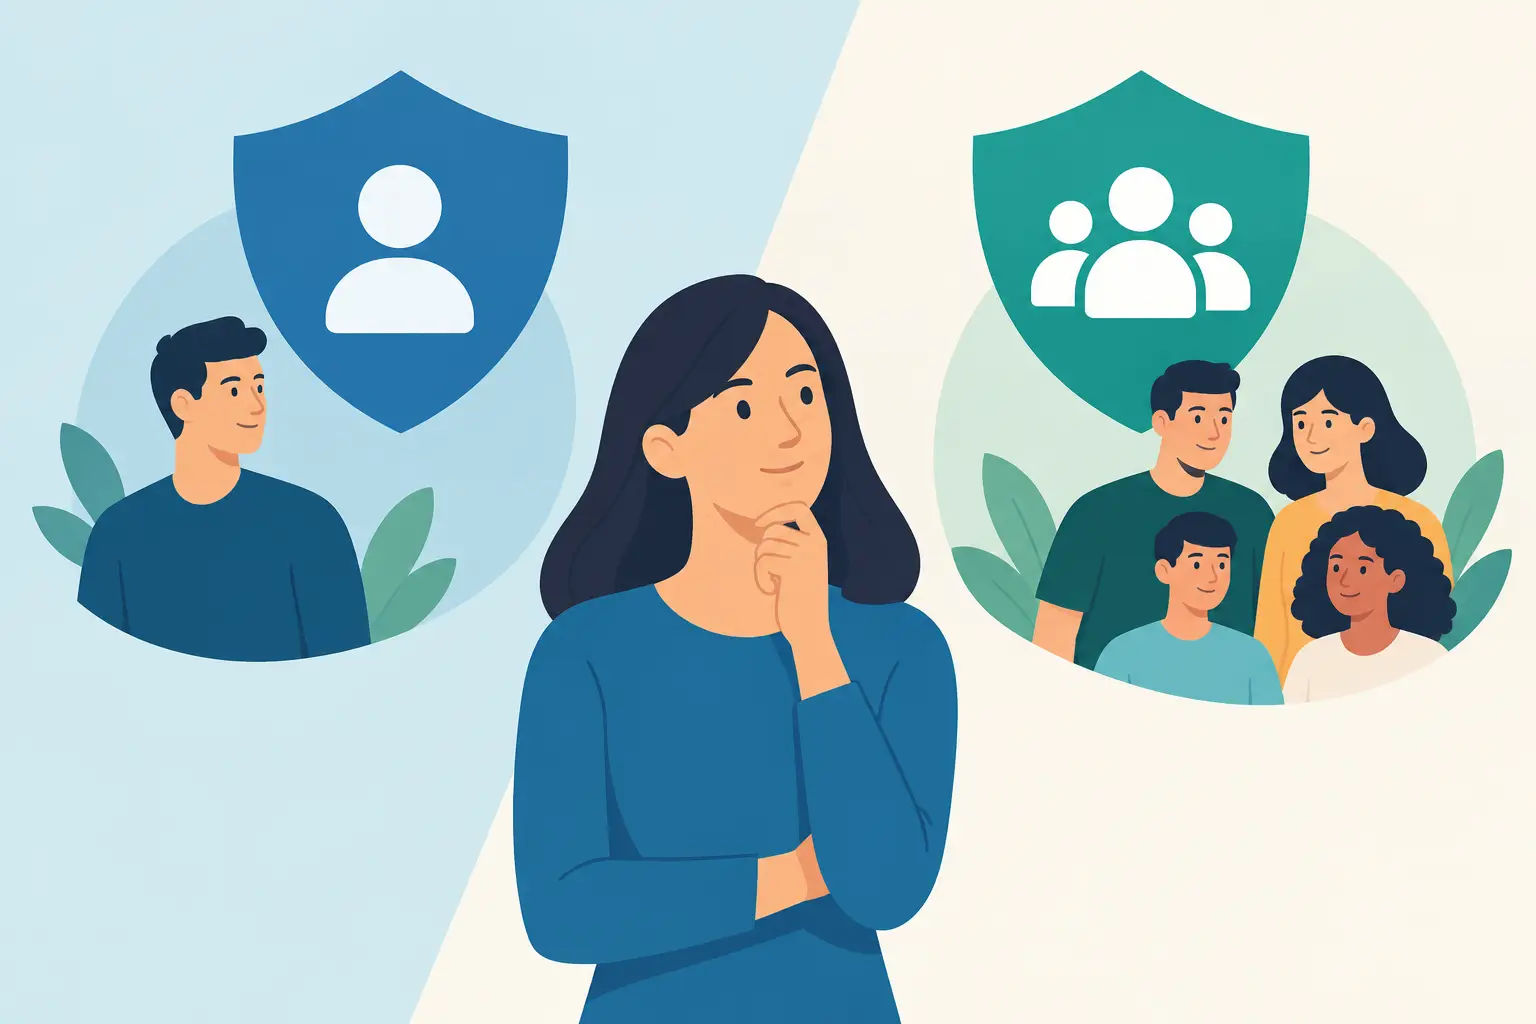
Num seguro individual, o contrato é celebrado diretamente entre si e a seguradora. Num seguro coletivo, existe uma entidade tomadora – muitas vezes a empresa, uma associação profissional ou outra organização – que negoceia condições para um conjunto de pessoas. À primeira vista, o coletivo pode parecer sempre mais vantajoso. Na prática, cada modalidade responde a necessidades diferentes.
Seguro individual ou coletivo: a diferença essencial
O seguro individual é feito à medida de uma pessoa, casal ou agregado familiar, dentro das opções disponíveis. É o titular que escolhe as coberturas, os capitais seguros, as franquias e, em muitos casos, os complementos que pretende incluir. Pode aplicar-se a seguros de saúde, vida, acidentes pessoais, automóvel, habitação ou viagem.
Já o seguro coletivo reúne várias pessoas sob uma apólice comum. A empresa pode, por exemplo, disponibilizar um seguro de saúde aos colaboradores ou contratar um seguro de vida de grupo associado a uma função profissional. As condições são definidas para o grupo, embora possam existir níveis de adesão ou coberturas facultativas.
A diferença decisiva está no controlo. No seguro individual, tem maior autonomia sobre a solução e sobre a sua continuidade. No coletivo, beneficia do poder de negociação do grupo, mas depende das regras estabelecidas pelo tomador e da manutenção dessa relação.
Quando um seguro coletivo pode compensar mais
Para muitos trabalhadores, um seguro colectivo de saúde é um benefício relevante. A empresa pode suportar a totalidade do prémio ou apenas uma parte, o que reduz o custo para o colaborador. Como o risco é distribuído por mais pessoas, as condições de entrada podem também ser mais acessíveis do que numa contratação isolada.
Esta modalidade pode ser particularmente interessante quando procura proteção imediata, tem um orçamento limitado ou quer incluir familiares nas condições disponibilizadas pela empresa. Em certos seguros de grupo, a adesão pode envolver menos exigências de avaliação individual. Ainda assim, esta regra varia consoante a seguradora, a cobertura e a dimensão do grupo.
Há também uma vantagem administrativa clara: a gestão inicial costuma ser mais simples para o segurado. A empresa ou entidade tomadora trata da contratação global, das comunicações principais e, por vezes, de parte dos procedimentos de adesão.
Mas o preço mais baixo não significa automaticamente uma solução mais completa. Um seguro coletivo pode ter uma rede de prestadores mais limitada, capitais inferiores aos que precisa, franquias menos adequadas ou coberturas que não correspondem à sua situação familiar. É por isso que vale a pena ler as condições particulares, e não apenas aceitar a designação de “seguro oferecido pela empresa”.
O que acontece se sair da empresa?
Este é um dos pontos que mais deve pesar na decisão. Se o seguro coletivo estiver ligado ao vínculo laboral, a cobertura pode terminar quando deixa a empresa, salvo se o contrato permitir a permanência ou a conversão para uma solução individual. As regras não são iguais em todas as apólices.
Antes de depender exclusivamente de um seguro de grupo, confirme o que acontece numa mudança de emprego, numa reforma, numa licença prolongada ou no fim de uma relação contratual. Pergunte também se há períodos de carência numa eventual transição e se as doenças ou situações já declaradas mantêm o mesmo enquadramento.
Quando o seguro individual oferece mais segurança
Um seguro individual tende a fazer mais sentido para quem procura continuidade e capacidade de escolha. Se trabalha por conta própria, muda frequentemente de empresa, está perto da reforma ou quer garantir proteção para a família independentemente da sua situação profissional, esta estabilidade pode ser determinante.
Num seguro de saúde individual, por exemplo, pode escolher uma solução ajustada ao uso esperado: consultas de especialidade, exames, hospitalização, parto ou estomatologia, quando disponível. Num seguro de vida, pode adequar o capital ao crédito habitação, ao rendimento que a família precisaria de substituir e a outros compromissos financeiros.
A personalização tem, naturalmente, um custo. O prémio pode ser superior ao de uma apólice colectiva equivalente, sobretudo com o aumento da idade ou perante um historial clínico relevante. Podem existir questionários de saúde, exclusões, agravamentos de prémio ou períodos de carência. Não são detalhes menores: condicionam o valor real do seguro no momento em que precisa dele.
Também é importante não confundir estabilidade com preço imutável. Os prémios dos seguros individuais podem ser revistos nos termos do contrato, por fatores como idade, evolução de custos médicos, sinistralidade ou atualização de capitais. A vantagem está em o contrato estar associado a si, e não ao seu empregador.
Não compare apenas o prémio
A comparação entre seguro individual e colectivo deve começar pelo custo, mas não pode acabar aí. Duas propostas com prémios semelhantes podem oferecer níveis de proteção muito diferentes. Em vez de olhar apenas para o valor mensal, analise o que efetivamente teria de pagar e quais os limites aplicáveis se recorrer ao seguro.
Num seguro de saúde, confirme a rede convencionada, os copagamentos, as franquias, os plafonds por ato médico e por anuidade, os períodos de carência e as exclusões. Se prefere recorrer a médicos específicos, veja se estão na rede ou quais as regras de reembolso fora dela.
Num seguro de vida, compare o capital por morte e invalidez, a definição de invalidez coberta, as exclusões relacionadas com profissão ou atividades de risco e a duração da apólice. Se o seguro estiver associado ao crédito habitação, convém perceber se o capital acompanha a dívida e se a cobertura protege apenas o banco ou também deixa margem financeira para a família.
Nos seguros de acidentes pessoais, viagem ou outros ramos, a lógica mantém-se: identifique os riscos que quer transferir para a seguradora e os limites que aceita assumir. Uma apólice barata com uma franquia elevada pode ser adequada para quem tem capacidade financeira para suportar pequenas despesas. Para outro agregado, pode representar uma falsa sensação de segurança.
Ter um seguro coletivo impede contratar um individual?
Não. Em muitos casos, as duas soluções complementam-se. Uma família pode beneficiar do seguro de saúde colectivo de um dos adultos e contratar uma proteção individual para garantir continuidade, reforçar hospitalização ou incluir uma pessoa que não está abrangida pelo plano empresarial.
O mesmo acontece com o seguro de vida. Uma cobertura de grupo oferecida pela empresa pode ser útil, mas pode não chegar para proteger um crédito habitação, assegurar a educação dos filhos ou compensar a perda de rendimento durante vários anos. A resposta depende do património, das dívidas, das pessoas a cargo e da margem financeira disponível.
A duplicação só faz sentido se acrescentar valor. Pagar por duas apólices com exatamente as mesmas garantias e capitais pode não ser eficiente. Por outro lado, combinar coberturas com finalidades distintas pode reduzir uma vulnerabilidade real. O importante é saber o que cada contrato paga, em que circunstâncias e qual deles responde primeiro.
Como escolher sem surpresas
Comece por identificar aquilo que não pode ficar desprotegido. Para algumas pessoas, é a capacidade de pagar a prestação da casa se algo correr mal. Para outras, é garantir acesso rápido a cuidados de saúde, proteger filhos dependentes ou assegurar a continuidade financeira de um negócio familiar.
Depois, reveja a apólice colectiva disponível com atenção. Peça as condições particulares e gerais, confirme quem está incluído, quais as coberturas, os limites, as exclusões e as consequências de sair do grupo. Se estiver a comparar propostas individuais, mantenha a mesma base de comparação: não basta colocar lado a lado dois prémios com capitais ou franquias diferentes.
Se tiver dúvidas, um mediador pode ajudar a traduzir as condições contratuais em cenários concretos. No agente.pt, essa análise pode ser feita com foco na sua realidade financeira e familiar, para que a decisão não assente apenas num preço de entrada.
A melhor escolha não é obrigatoriamente a apólice mais barata nem a mais completa. É a que continua a responder quando a sua vida muda, sem deixar lacunas que só se tornam visíveis no momento de pedir apoio.